


આજે વર્લ્ડ ફાઇનૅન્સ પ્લાનિંગ ડે છે ત્યારે ખર્ચની બાબતમાં નાની-નાની છૂટછાટોથી બજેટમાં કેવું ‘માઇક્રો લીકેજ’ થાય છે એ સમજીએ
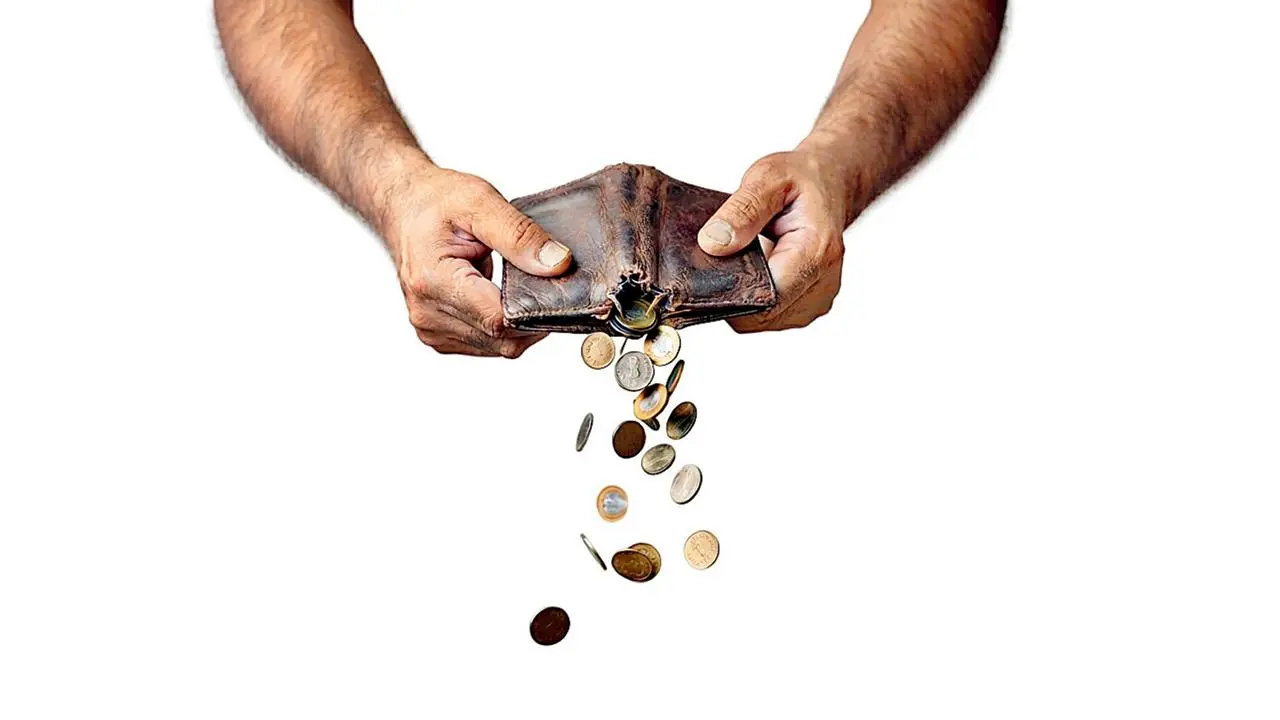
પ્રતીકાત્મક તસવીર
જેમ પાણીની ટાંકીમાં લીકેજ હોય તો ધીમે-ધીમે ટાંકી ખાલી થઈ જાય છે, એ જ રીતે જો પૈસા ખર્ચવાની આદતમાં પણ લીકેજ હશે તો મહિનાનો પગાર ક્યારે પૂરો થઈ જશે એની ખબર જ નહીં રહે. આજે વર્લ્ડ ફાઇનૅન્સ પ્લાનિંગ ડે છે ત્યારે ખર્ચની બાબતમાં નાની-નાની છૂટછાટોથી બજેટમાં કેવું ‘માઇક્રો લીકેજ’ થાય છે એ સમજીએ. સમય રહેતાં આ છીંડાં પૂરી ન દઈએ તો આગળ જતાં એ મહિનાના બજેટમાં મોટું ગાબડું પાડી શકે છે!
મહિનાની પહેલી તારીખે પગાર કે આવકનું ખાતું છલકાઈ જાય છે, પરંતુ વીસમી કે પચીસમી તારીખ આવતાં સુધીમાં બૅન્ક-બૅલૅન્સ સાવ તળિયે પહોંચી જાય છે. પાછલા મહિનાનો હિસાબ માંડીએ ત્યારે ભાડું, EMI, બિલ કે અન્ય મોટા ખર્ચાનો હિસાબ તો મળી આવે છે; પરંતુ વચ્ચે થયેલા અનેક નાના ખર્ચાનો ચોક્કસ તાળો મળતો નથી. ક્યારેક કૉફી, ક્યારેક ફૂડ-ડિલિવરી, ક્યારેક ઑનલાઇન ખરીદી કે કોઈ ન વપરાતું સબસ્ક્રિપ્શન... એકાદ વખતનો આ ખર્ચ ખાસ મોટો લાગતો નથી, પરંતુ એ વારંવાર થતો રહે ત્યારે બજેટને અસર કરી શકે છે. આજે ઑક્ટોબર મહિનાના પહેલા બુધવારે વિશ્વભરમાં ફાઇનૅન્સ પ્લાનિંગ દિવસ ઊજવાઈ રહ્યો છે. નાણાકીય આયોજનનો પહેલો અને મુખ્ય પાયો છે આપણા દ્વારા કેટલો અને ક્યાં ખર્ચ થાય છે એનો રોજમેળ હોવો. એ પછી ક્યાં ખોટો ખર્ચ થાય છે એ શોધવું. પૈસાની બચત થાય અને એને લાંબા ગાળા માટે ઇન્વેસ્ટ કરી શકીએ એ માટે આપણી ખર્ચની પૅટર્નને સમજવી જરૂરી છે. આજે ફાઇનૅન્શિયલ એક્સપર્ટ આકાશ શાહ પાસેથી જાણીએ કે પૈસા કઈ રીતે ધીમે-ધીમે ખર્ચાઈ જાય છે અને એને કાબૂમાં કેવી રીતે રાખી શકાય.
ADVERTISEMENT
માઇક્રો લીકેજને સમજો
ધારો કે હજારો કિલો ઘઉંથી ભરેલું એક ગોડાઉન છે. એક ઉંદર આવે અને થોડા દાણા લઈ જાય તો કદાચ ગોડાઉનના માલિકને એની ખાસ નોંધ પણ ન પડે, પરંતુ જો એક નહીં અનેક ઉંદરો દિવસમાં વારંવાર થોડા-થોડા દાણા લઈ જતા રહે તો? શરૂઆતમાં નુકસાન એટલું નાનું હોય કે ધ્યાન ન જાય, પરંતુ દિવસો અને મહિનાઓ પછી ગોડાઉનમાં કેટલા ઘઉં ઓછા થયા છે એનો ચોક્કસ હિસાબ માંડવો પણ મુશ્કેલ બની જાય.
આપણા બજેટ સાથે પણ કંઈક આવું જ બને છે. એક કૉફી, એક નાસ્તો કે એક નાની ઑનલાઇન ખરીદીથી બજેટમાં મોટો ફરક પડતો નથી; પરંતુ આવી ખરીદીઓ સતત થતી રહે ત્યારે એની સંયુક્ત અસર દેખાવા લાગે છે. ફાઇનૅન્સના સંદર્ભમાં નાના, વારંવાર થતા અને ઘણી વખત ધ્યાન બહાર રહી જતા આવા ખર્ચાને ‘માઇક્રો લીકેજ’ તરીકે સમજાવી શકાય. મોટા ખર્ચાની જેમ એની અલગથી નોંધ થતી ન હોવાથી મહિનાના અંતે પૈસા કઈ જગ્યાએ વધુ વપરાયા એનો અંદાજ મેળવવો મુશ્કેલ બને છે.
એટલે માઇક્રો લીકેજનો મુદ્દો માત્ર ‘નાના ખર્ચા’નો નથી, એવા ખર્ચાની પૅટર્નનો છે જે એક સમયે બહુ મોટો લાગતો નથી છતાં સમય જતાં બજેટ પર એની અસર દેખાવા લાગે છે.
માઇક્રો લીકેજ ક્યાંથી થાય છે?
માઇક્રો લીકેજ મોટા ભાગે કોઈ એક મોટા ખર્ચથી નથી થતું. એ તો ‘હમણાં લઈ લઈએ’, ‘આટલા જ રૂપિયા છે’, ‘ઑફર છે એટલે ફાયદો જ છે’ અથવા ‘ફ્રી ડિલિવરી માટે થોડું વધારે લઈ લઈએ’ જેવી
નાની-નાની ક્ષણિક પસંદગીઓમાંથી ઊભું થાય છે. ઘણી વખત આપણને ખબર હોય છે કે આપણે ખર્ચ કરી રહ્યા છીએ, પરંતુ એ ખર્ચ ખરેખર જરૂરી છે કે માત્ર ક્ષણિક ઇચ્છા એ વિચારતા નથી.
૧. જરૂર ન હોય એવી વસ્તુ માત્ર ઑફર જોઈને ખરીદવી : ‘બાય વન, ગેટ વન’, ‘૫૦ ટકા ઑફ’, ‘લિમિટેડ ટાઇમ ઑફર’ કે ‘આજે છેલ્લો દિવસ’ જેવી ઑફર આપણને પૈસા બચાવ્યાનો અહેસાસ કરાવે છે; પરંતુ જે વસ્તુની જરૂર જ નહોતી એના પર ડિસ્કાઉન્ટ પછી પણ પૈસા ખર્ચાયા છે એ વાત ભુલાઈ જાય છે. ૧૦૦૦ રૂપિયાની વસ્તુ ૬૦૦ રૂપિયામાં મળી એટલે ૪૦૦ રૂપિયા બચ્યા એવું લાગે, પરંતુ જો એ વસ્તુની જરૂર નહોતી તો વાસ્તવમાં ૬૦૦ રૂપિયાનો ખર્ચ થયો છે.
૨. ઘરે જમવાનું હોવા છતાં ફૂડ-ડિલિવરી મગાવવી : ઘરે જમવાનું તૈયાર હોય છતાં થાક, કંટાળો કે કંઈક અલગ ખાવાની ઇચ્છાને કારણે બહારથી ઑર્ડર કરવો. એકાદ વખત આવું થાય તો ખાસ વાંધો નથી, પરંતુ જો આ આદત બની જાય તો દરેક ઑર્ડર સાથેનો ફૂડનો ખર્ચ ઉપરાંત લાગતા ડિલિવરી અથવા અન્ય ચાર્જિસ પણ મહિનાના કુલ ખર્ચમાં ઉમેરાતા જાય છે.
૩. ફ્રી ડિલિવરી માટે વધારે ખરીદી કરવી : માત્ર ડિલિવરી-ચાર્જ બચાવવા માટે જરૂર કરતાં વધુ વસ્તુઓ કાર્ટમાં ઉમેરી દેવી એ પણ એક પ્રકારનું લીકેજ છે. જો વધારાની વસ્તુઓની ખરેખર જરૂર હોય તો વાત અલગ છે, પરંતુ માત્ર ‘ફ્રી ડિલિવરી’ મેળવવા માટે ખરીદી વધારવાથી એક ખર્ચ બચાવવા માટે બીજો મોટો ખર્ચ થઈ જાય છે.
૪. ‘નાનું છે એટલે ચાલે’વાળા ખર્ચા : કૉફી, નાસ્તો, નજીકના અંતર માટે ક્યારેક કૅબ કે રિક્ષા, નાની ઑનલાઇન ખરીદી જેવી વસ્તુઓમાં દરેક વખતે ખર્ચેલી રકમ બહુ મોટી લાગતી નથી. સમસ્યા ત્યારે થાય છે જ્યારે આવા ખર્ચા વારંવાર થતા રહે અને આપણે દરેક વખતે ‘આટલાથી શું ફરક પડશે?’ કહીને એને નજરઅંદાજ કરતા રહીએ.
૫. પહેલાં ખરીદી, પછી વિચાર : કોઈ વસ્તુ ગમી અને તરત ‘બાય નાઓ’ કરી દીધું. ખાસ કરીને ઑનલાઇન શૉપિંગમાં ખરીદીની પ્રક્રિયા એટલી સરળ છે કે જરૂરિયાત અને ઇચ્છા વચ્ચે વિચારવાનો સમય જ મળતો નથી. થોડા સમય પછી સમજાય છે કે વસ્તુની ખરેખર જરૂર નહોતી અથવા આવી જ વસ્તુ પહેલેથી ઘરમાં છે.
૬. સબસ્ક્રિપ્શન અને ઑટોમૅટિક પેમેન્ટ : સ્ટ્રીમિંગ પ્લૅટફૉર્મ, ઍપ્સ, ક્લાઉડ સ્ટોરેજ કે બીજી સર્વિસનું સબસ્ક્રિપ્શન ઉપયોગમાં ન આવતું હોવા છતાં ઑટોમૅટિક રિન્યુ થઈ જાય છે. રકમ નાની હોવાથી એના પર ધ્યાન જતું નથી, પરંતુ લાંબા સમય સુધી વપરાશ વગરની સર્વિસ માટે ચૂકવાતા પૈસા પણ બજેટમાં લીકેજ ઊભું કરે છે.
અહીં એક વાત સમજવી જરૂરી છે કે દરેક નાનો ખર્ચ ખરાબ ખર્ચ નથી. ક્યારેક કૉફી પીવી, બહાર જમવું કે મનગમતી વસ્તુ ખરીદવી એ પણ જીવનનો ભાગ છે. સમસ્યા ત્યારે છે જ્યારે આવા ખર્ચા પ્લાન વગર, વારંવાર અને માત્ર ક્ષણિક ઇચ્છા કે ઑફરને કારણે થવા લાગે.
લીકેજ ઓળખવું કેમ અઘરું છે?
માઇક્રો લીકેજની સૌથી મોટી મુશ્કેલી એ છે કે એનો કોઈ એક ખર્ચ ખિસ્સાને ખાસ ચૂભતો નથી. ૧૦૦ રૂપિયા, ૨૦૦ રૂપિયા કે ૩૦૦ રૂપિયા ખર્ચતી વખતે આપણને લાગે છે કે ‘આટલાથી શું ફરક પડવાનો?’ એટલે આપણે આવા નાના ખર્ચા કરતા રહીએ છીએ; પરંતુ મહિનામાં આવા અનેક ખર્ચા ભેગા થાય ત્યારે એની કુલ રકમ માસિક બજેટમાં મોટું ગાબડું પાડી શકે છે.
આ ખર્ચને કાબૂમાં લેવાનું પણ મુશ્કેલ છે, કારણ કે માનસિક રીતે આપણને એવું લાગતું રહે છે કે આપણે બહુ ખર્ચ્યું જ નથી. મોટા ભાગે આપણે કોઈ એક જગ્યાએ મોટી રકમ ખર્ચી નથી, છતાં મહિનાના અંતે બૅન્ક-બૅલૅન્સ જોઈએ ત્યારે પૈસા બચ્યા જ નથી.
આ સ્થિતિ માનસિક રીતે પણ થકવી નાખે છે. એક તરફ મનમાં એવું હોય કે ‘મેં તો કંઈ ખાસ ખર્ચ્યું જ નથી’ અને બીજી તરફ મહિનો પૂરો થતાં પહેલાં જ પૈસા ખૂટી જાય. જો આ સ્થિતિને કારણે ક્રેડિટ કાર્ડ કે અન્ય ઉધારનો વારંવાર સહારો લેવાય તો આજના નાના ખર્ચા આવતી કાલની આવક પર પણ ભાર મૂકી શકે છે. એટલે ‘આજે આવતી કાલના પૈસા ખર્ચવાની’ આદત આગળ જતાં દેવાના ચક્રમાં ફેરવાઈ શકે છે.
માત્ર આવક વધારવાથી લીકેજ બંધ થતું નથી
માઇક્રો લીકેજ હોય ત્યારે ઉકેલ માત્ર આવક વધારવાનો નથી, કારણ કે જો ખર્ચ કરવાની આદત બદલાય નહીં તો આવક વધ્યા પછી પણ નાના-નાના ખર્ચ ચાલુ રહી શકે છે અને એની રકમ પણ વધી શકે છે. આજે જે ખર્ચ ‘માત્ર ૨૦૦ રૂપિયા’નો લાગે છે, આવક વધ્યા પછી એ કદાચ ‘માત્ર ૫૦૦ રૂપિયા’નો લાગવા માંડે.
આ વાતને એક સરળ ઉદાહરણથી સમજી શકાય. કાણું પડેલી ડોલમાં વધુ ને વધુ પાણી ભરવાથી ડોલ ભરાતી નથી. પહેલાં કાણું શોધીને બંધ કરવું પડે. એ જ રીતે આવક વધારવી સારી બાબત છે, પરંતુ સાથે-સાથે પૈસા ક્યાં ખર્ચાઈ રહ્યા છે એ સમજવું પણ જરૂરી છે. જો બજેટમાંથી થતું નાનું-નાનું લીકેજ યથાવત્ રહે તો વધારાની આવકનો પણ એક હિસ્સો એ જ રસ્તે બહાર નીકળી શકે છે.
માઇક્રો લીકેજ રોકવા માટે ૩ સ્ટેપ
૧. પહેલાં સ્વીકારો કે ખર્ચ થઈ રહ્યો છે : સૌપ્રથમ આવા નાના ખર્ચાને ‘આ તો કંઈ જ નથી’ કહીને નજરઅંદાજ કરવાનું બંધ કરવું જરૂરી છે. એક મહિનો તમારા નાના ખર્ચાઓ પર નજર રાખો. કૉફી, નાસ્તો, ઑનલાઇન ખરીદી, બહારનું ખાવાનું, સબસ્ક્રિપ્શન જેવી બાબતો ક્યાં અને કેટલી વાર આવે છે એ નોંધો. હેતુ દરેક ખર્ચ બંધ કરવાનો નથી, પરંતુ પૈસા ક્યાં વહી રહ્યા છે એની ખબર પાડવાનો છે.
૨. તમારું ‘ઇન્ડલજન્સ બજેટ’ નક્કી કરો : નાના આનંદના ખર્ચને સંપૂર્ણપણે બંધ કરી દેવા કરતાં એના માટે એક નક્કી મર્યાદા રાખવી વધુ વ્યવહારુ છે. બહારની કૉફી, શૉપિંગ, બહારનું ખાવાનું, મનોરંજન કે પોતાની નાની-મોટી ઇચ્છાઓ માટે તમારી આવક અને જરૂરી ખર્ચને ધ્યાનમાં રાખીને એક ચોક્કસ રકમ નક્કી કરો. આને ‘ઇન્ડલજન્સ બજેટ’ કહી શકાય. એટલે આ ખર્ચ કરવા માટે તમને પોતાને પરવાનગી છે, પરંતુ નક્કી કરેલી મર્યાદાની અંદર.
૩. ખર્ચને ટ્રૅક કરો અને મર્યાદા ન ઓળંગો : બજેટ નક્કી કર્યા પછી એનો ટ્રૅક રાખવો એટલો જ જરૂરી છે. મહિનો પૂરો થાય ત્યાં સુધી રાહ જોવાને બદલે વચ્ચે-વચ્ચે તપાસતા રહો કે ઇન્ડલજન્સ બજેટમાંથી કેટલી રકમ વપરાઈ ગઈ છે. આ નાની ટેવથી દરેક ખરીદી પહેલાં એક ક્ષણ માટે વિચારવાની આદત પડે છે કે આ વસ્તુ ખરેખર જરૂરી છે કે માત્ર અત્યારે મન થયું છે.
યાદ રહે, બચત-બચતની લાયમાં જીવનનો આનંદ છોડવાનો નથી
માઇક્રો લીકેજ રોકવાનો અર્થ દરેક નાની ખુશી પર ‘ના’ કહેવાનો નથી. પૈસા માત્ર બચાવવા માટે નથી. એનો સમજદારીપૂર્વક ઉપયોગ કરીને આજનું જીવન પણ માણવાનું છે અને આવતી કાલની જરૂરિયાતો માટે પણ જગ્યા રાખવાની છે. ઇન્ડલજન્સ બજેટનો હેતુ પણ એ જ છે. એ તમને નાની ખુશીઓથી રોકતું નથી, પરંતુ એ ખુશીઓ તમારા સમગ્ર બજેટ પર હાવી ન થઈ જાય એની મર્યાદા નક્કી કરે છે. સરળ શબ્દોમાં કહીએ તો પોતાને આનંદ માણવાની પરવાનગી આપો, પરંતુ તમારા ખર્ચને તમારા પર નિયંત્રણ કરવાની પરવાનગી ન આપો.